Инвестиции без иллюзий: почему устойчивость портфеля важнее точных прогнозов
-
Автор: Сашка Забывашка


Поделиться:
Навеяно публикацией «Я верю в инвестиции. Своим прогнозам - с оговорками» в Дзен канале «ПАМПушка». У инвестора есть странная задача. Чтобы сохранить деньги, нужно сомневаться почти во всём. Чтобы заработать, приходится делать ставку на будущее, которого никто не знает. Как совместить эти две вещи? Я для себя решил так: верить можно, но безоговорочно доверять своим прогнозам не стоит.
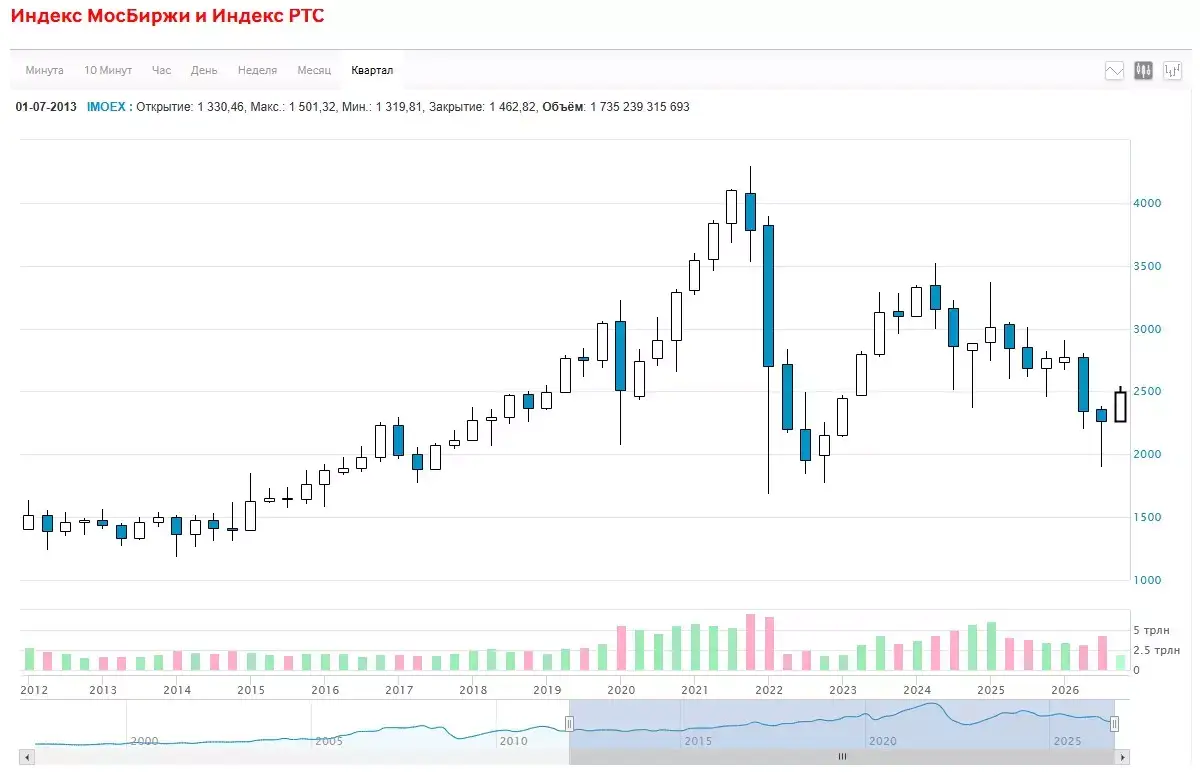
Посмотрите на график Московской биржи. Рынок дёргается вверх на хороших новостях, потом сдаёт позиции. Появляется очередная надежда на геополитическую разрядку, котировки оживают, инвесторы начинают ждать разворота. Проходит время, и оптимизм снова сталкивается с реальностью.
Похоже, сейчас мы наблюдаем очередной такой эпизод. Хотя я бы не спешил делать выводы: рынок ещё не раз способен удивить и тех, кто считает себя самым подготовленным.
Почему я не спешу верить хорошим новостям
Новости влияют на эмоции. Эмоции, в свою очередь, влияют на решения. Особенно когда речь идёт о собственных деньгах.
Стоит появиться позитивному сигналу, как в информационном поле становится больше уверенных прогнозов. Одни ждут скорого роста акций, другие говорят о начале нового рыночного цикла. Человек читает всё это, видит растущие котировки и постепенно начинает воспринимать чужую уверенность как доказательство.
Вот здесь я бы не торопился.
Рост рынка ещё не означает, что все проблемы решены. Удачный прогноз не делает его автора провидцем. Даже если какое-то событие действительно произошло, это не значит, что мы правильно оценили его последствия.
На бирже вообще опасно путать направление движения цены с пониманием происходящего. Можно угадать рост по совершенно неправильным причинам. Можно верно оценить ситуацию и всё равно потерять деньги, если рынок уже заложил хорошие новости в котировки.
Поэтому здоровый скепсис не означает вечный пессимизм. Я не пытаюсь найти подвох в каждом событии. Я просто хочу знать, что может пойти не так, прежде чем рисковать собственными деньгами.
Без веры инвестировать тоже не получится
Есть одна проблема. Если сомневаться абсолютно во всём, можно вообще ничего не делать.
Долгосрочные инвестиции по определению требуют веры в будущее. Покупая акции, я рассчитываю, что бизнес продолжит работать, зарабатывать и развиваться. Вкладываясь в облигации, оцениваю вероятность того, что эмитент выполнит свои обязательства. Выбирая валюты и другие активы, предполагаю, что они будут выполнять определённую роль в моём портфеле.
Ни один из этих сценариев не гарантирован.
Получается своеобразный парадокс: для сохранения капитала нужно сомневаться, для его приумножения приходится принимать неопределённость.
На мой взгляд, проблема не в самой вере. Вопрос в том, на чём она основана.
Я вижу как минимум три распространённых варианта.
- Первый - вера в большинство. В новостях говорят о скором улучшении ситуации, популярные авторы поддерживают этот прогноз, знакомые обсуждают перспективы роста. Возникает ощущение, что все уже всё поняли. Осталось только присоединиться. Однако большинство не обязательно ошибается. Оно просто не обязательно право. К тому же коллективный оптимизм нередко появляется тогда, когда значительная часть ожидаемого роста уже отражена в ценах.
- Второй - вера в конкретного человека. Например, в финансового блогера, аналитика или инвестора с хорошей репутацией. Его прошлые прогнозы сбывались, объяснения кажутся убедительными, а аргументы звучат разумно. Я готов прислушиваться к таким людям. Иногда они замечают то, что я упустил. Но превращать чужое мнение в готовое инвестиционное решение не стал бы. У автора прогноза могут быть другие цели, горизонт инвестирования, размер капитала и допустимый уровень риска. То, что подходит ему, совершенно необязательно подходит мне.
- Третий - вера в себя. Собственный анализ, накопленный опыт, интуиция. Этот вариант кажется наиболее надёжным, ведь ответственность за решение я беру на себя. Только и здесь есть ловушка. Мы склонны замечать аргументы в пользу уже принятого решения и игнорировать неудобные факты. Если акция куплена, найти причины для её роста гораздо проще, чем признать, что первоначальная идея могла оказаться ошибочной.
Поэтому ни один из трёх вариантов я не считаю достаточным сам по себе. Ни общественное мнение, ни авторитет эксперта, ни собственная уверенность не освобождают от необходимости проверять факты.
Какие вопросы я задаю себе перед вложением денег
Мне гораздо полезнее не пытаться угадать единственно верный сценарий, а заранее представить несколько возможных вариантов развития событий.
Первый вопрос: что ещё может произойти, кроме того, чего я ожидаю?
Допустим, рынок растёт на ожиданиях геополитической разрядки. Хороший сценарий понятен: напряжённость снижается, неопределённость уходит, инвесторы возвращаются к рисковым активам. Акции получают поддержку.
Теперь попробуем посмотреть с другой стороны. Переговоры затягиваются. Ожидания не оправдываются. Новые события снова повышают напряжённость. Что тогда произойдёт с рынком? Насколько сильно может просесть мой портфель? Готов ли я к такому развитию событий?
Второй вопрос: какие события способны изменить ситуацию?
Например, выборы в Конгресс США 3 ноября 2026 года могут повлиять на политические расклады и ожидания инвесторов. Но сам факт выборов ничего не гарантирует. Рынок будет оценивать не только результаты голосования, но и возможные последствия для экономической и внешней политики США.
Значит, недостаточно просто знать дату события. Нужно понимать, какие сценарии возможны и какие из них уже учтены в ценах.
Третий вопрос для меня самый важный: чем я рискую, если ошибаюсь?
Обратите внимание на разницу. Обычно инвестор спрашивает себя, сколько он может заработать. Я считаю, что не менее важно заранее оценить, сколько можно потерять.
Если потенциальная прибыль выглядит привлекательно, но ошибка в прогнозе способна нанести серьёзный ущерб всему капиталу, сделка может оказаться плохой. Даже если впоследствии выяснится, что направление было выбрано правильно.
Мне не нужно доказывать рынку собственную правоту. Мне нужно сохранить возможность продолжать инвестировать, даже если я ошибся.
Почему я выбираю устойчивость, а не идеальный прогноз
Мой подход - диверсифицированный портфель, распределённый между разными классами активов и валютами.
Смысл не в том, чтобы купить побольше всего и надеяться на лучшее. Диверсификация должна снижать зависимость от одного события, одной страны, одного сектора экономики или одного ошибочного прогноза.
Если весь капитал вложен в акции одного рынка, последствия серьёзного падения могут оказаться болезненными. Если же портфель устроен так, что разные активы реагируют на события неодинаково, у инвестора появляется больше пространства для манёвра.
Разумеется, диверсификация не гарантирует прибыль и не защищает от любых потерь. В кризис активы, которые обычно движутся по-разному, иногда падают одновременно. Валюты тоже несут риски, а облигации не становятся безопасными только потому, что это облигации.
Поэтому для меня важно не просто распределить деньги, но и понимать, какую задачу выполняет каждый актив, насколько он ликвиден и какую долю капитала я готов подвергнуть риску.
Есть ещё один навык, который я считаю недооценённым. Это интеллектуальная скромность.
Звучит немного академично, но смысл простой: я признаю, что не могу точно знать, каким будет будущее. Могу изучать данные, сравнивать сценарии, искать закономерности и оценивать вероятности. Однако даже хороший анализ не превращает предположение в факт.
Именно поэтому я стараюсь строить стратегию так, чтобы ошибочный прогноз не становился катастрофой для портфеля.
Мне не нужно угадывать каждый поворот рынка. Гораздо важнее не оказаться в ситуации, когда одна ошибка перечёркивает все предыдущие решения.
Я выбираю не безошибочность, а устойчивость. На мой взгляд, это гораздо более реалистичная цель для частного инвестора.
Кому я всё-таки готов верить без оговорок
Есть люди, которым я готов доверять без постоянных проверок и расчётов. Самым близким, с которыми тебя связывают годы жизни, общие решения и ответственность друг за друга.
В инвестициях всё иначе. Здесь даже самые убедительные аргументы не отменяют неопределённости. Человек может быть честным, компетентным и опытным, но всё равно ошибиться. Я тоже.
Поэтому я не считаю недоверие слабостью, а сомнения - признаком нерешительности. Напротив, умение пересматривать собственную позицию может оказаться полезнее, чем способность красиво объяснить, почему ты был прав.
Рынок не обязан подтверждать мои ожидания. И уж точно не должен вознаграждать меня за уверенность в собственной правоте.
Я могу верить в долгосрочный рост экономики, перспективы отдельных компаний и разумность выбранной стратегии. При этом я оставляю место для неприятных сюрпризов и не ставлю всё на один сценарий.
В конце концов, инвестиции - это не соревнование по угадыванию будущего. Это работа с вероятностями, риском и собственными ошибками.
А как вы принимаете инвестиционные решения?
Больше доверяете собственному анализу, мнению опытных инвесторов или общему настроению рынка? И что для вас важнее: не упустить возможную прибыль или защитить капитал от серьёзных потерь?
Напишите в комментариях, интересно сравнить подходы.
Комментарии
Случайное

Американцы размели «Fiat 500e», как

Кто как ест мороженое (23 фото)

Американцы назвали самые качественные

Тут нам водки не дадут

Новости из мира гонщиков «Формулы-1»

Ядро Якубовича – «зеница» головного

Известный турецкий красавец – Мурат
